ادّخر اليوم من أجل
نهاية سعيدة لطفلك
إديوكيشن سيفينغس بلان
تم تصميم خطة ادخار التعليم (ESP) خصيصًا للوالدين الذين يرغبون في تأمين التعليم العالي لأطفالهم. تساعد أداة المشورة الرقمية الخاصة بنا الوالدين على فهم الهدف المناسب لتعليم أطفالهم بناءً على عمر الطفل ونوع الدرجة العلمية وبلد الدراسة. ومن إديوكيشن سيفينغس بلان بعناية من الصناديق، يمكن للوالدين الادخار والاستثمار بانتظام لتحقيق هدف مبلغ التعليم الخاص بأطفالهم.
كما توفر خطة ESP ميزة فريدة تُعرف باسم "حماية الأقساط المستقبلية"، والتي تضمن بقاء حلم طفلك في التعليم العالي آمنًا، حتى إذا أُصيب أحد الوالدين بإعاقة أو تُوفي خلال مدة سداد الأقساط.
لنبدأ معًا في بناء مستقبل مشرق لطفلك.
 من هم الأشخاص الذين تناسبهم هذه الخطة؟
قد يكون ESP مناسبًا لك إذا:
تريد الادخار لتعليم طفلك التعليم العالي
برنامج ESP مناسب أكثر للآباء والأمهات القادرين على الالتزام بخطة ادخار منتظمة لمدة لا تقل عن خمس سنوات، ابتداءً من 400 دولار أمريكي شهريًا، بهدف تكوين مبلغ كبير لتمويل تعليم أبنائهم الجامعي.
تحتاج إلى خطة ادخار تعليمية فعالة من حيث التكلفة
مع ESP، يتم توزيع الرسوم على مدة الخطة بدلاً من دفعها مقدمًا.
تريد التأكد من أن طفلك يمكنه الوصول إلى المال
في حالة وفاة أو عجز أحد الوالدين، تدفع ميزة "حماية الأقساط المستقبلية" جميع المساهمات المتبقية مقدمًا. في غياب أحد الوالدين، سيتمكن الطفل من الوصول إلى المال بمجرد بلوغه سن 18 عامًا.
تهدف إلى تحقيق عائد مرتفع محتمل ومستعد لتحمل مستوى معين من المخاطر
على عكس الحساب البنكي، تحمل الاستثمارات درجة من المخاطر ويمكن أن ترتفع وتنخفض في القيمة. يمكن لمستشارك مساعدتك في تحديد مستوى المخاطر الذي تشعر بالراحة معه ومساعدتك في اختيار المزيج المناسب من الصناديق لخطتك.
للحصول على فهم كامل للمنتجات، يُرجى الرجوع إلى الشروط والأحكام الخاصة بالوثيقة.
 من هم الأشخاص الذين لا تناسبهم هذه الخطة؟
قد لا يكون برنامج ESP مناسبًا لك إذا:
تريد البدء في الادخار قبل ولادة طفلك
يمكن أخذ برنامج ESP للطفل فقط بعد ولادته. يجب تسمية الطفل في الخطة لتأمينه كمستفيد.
لا تريد أن تكون مرتبطًا بخطة ادخار منظمة
برنامج ESP هو خطة ادخار ذات مدة دفع ثابتة ومنظمة مع حدود على السحوبات خلال مدة الدفع. قد تؤدي السحوبات المبكرة إلى فرض عقوبات. يساعدك على الالتزام بأهداف مستقبل طفلك. إذا كنت تفضل مرونة أكبر، فقد تناسبك الخطط البديلة بشكل أفضل.
يوصى بالبدء في الادخار لتعليم طفلك التعليم العالي قبل خمس سنوات على الأقل من البدء.
| قسم المزايا | خطة الادخار للتعليم (ESP) | الثروة البسيطة | حساب الثروة الدولي (IWA) | خطة الادخار المنتظم (RSP) | الاختيار العالمي |
| النوع | خطة ادخار مُهيكلة للمدى المتوسط إلى الطويل. | استثمار بقسط واحد للمدى القصير إلى المتوسط. | محفظة استثمارية مرنة للمدى المتوسط إلى الطويل. | أصل ادخاري منضبط للمدى المتوسط إلى الطويل. | أصل ادخاري إرثي للمدى المتوسط إلى الطويل. |
| الميزات الرئيسية | أدوات أهداف رقمية؛ توزيع التكاليف بمرور الوقت؛ حماية مخصصة للمستفيد القاصر. | دخول بمستوى أولي إلى صناديق سوق منتقاة تُدار بالكامل بواسطة مختصي Zurich. | إمكانية الوصول إلى العملات العالمية؛ ميزة حجز الأرباح مباشرةً لتثبيت مكاسب الأسواق المتقلبة. | نمو رأس المال على المدى الطويل؛ هياكل رسوم موزعة؛ إطار التزام منضبط يمتد لعدة عقود. | نمو أساسي؛ متطلب احتياطي للطوارئ؛ آليات بناء مسار سوقي متنوع. |
| الفئة الأنسب له | الوالدان الساعيان إلى تمويل واضح لرسوم الجامعة المستقبلية. | المستثمرون الأفراد لأول مرة ممن يسعون إلى عوائد أفضل من الحسابات المصرفية التقليدية. | المستثمرون الواثقون الذين يريدون انكشافًا عالميًا أو متوسط تكلفة أسعار الأموال المقطوعة. | العملاء الذين يحتاجون إلى انضباط ادخاري صارم مع حد أدنى أقل لرأس المال المبدئي. | العملاء المستقرون الذين لديهم احتياطيات نقدية ويرغبون في بناء رأس مال إرثي طويل الأجل. |
| مدة الوثيقة | مرتبطة بالهدف؛ يُوصى بحد أدنى أساسي يبلغ 5 سنوات قبل بدء طفلكم التعليم العالي. | مدة مفتوحة؛ يتوافق الأفق المستهدف مع حد أدنى أساسي يبلغ 5 سنوات أو أكثر. | مدة مفتوحة؛ مصمم أساسًا لفترات احتفاظ قياسية تبلغ 5 سنوات أو أكثر. | هيكل قابل للتخصيص بدرجة عالية؛ تتدرج الخيارات الزمنية القياسية من 5 حتى 20 سنة. | مدة مفتوحة؛ مُحسّن هيكليًا للاستخدام الاستراتيجي على مدى 5 سنوات أو أكثر. |
| هل يتوفر غطاء على الحياة؟ | مُضمن بشكل أساسي ضمن البنية التعاقدية الوقائية الأساسية. | غطاء احتفاظ قياسي بالوثيقة؛ ويخضع لشروط الاستثمار الأساسية. | منفعة وفاة مدمجة بالكامل تدفع ما يعادل 101% تمامًا من قيمة تقييم تخصيص الأصول. | يخضع للشروط الأساسية للخطة الأساسية وخيارات التغطية الإضافية. | يخضع لشروط هيكل الوثيقة الأساسي وتطبيقات الملحقات المحددة. |
| المزايا / المنافع الإضافية الشائعة الأخرى | حماية الأقساط المستقبلية: تمويل مطابق يُدفع مقدمًا عند وفاة أحد الوالدين أو إصابته بعجز. | اقتران على حياة مشتركة؛ ومقاييس إرشاد مباشرة ومحلية من المستشار لنمذجة المخاطر. | تدفقات دفع منتظمة أو جزئية من الأصول السائلة؛ مع إمكانيات الملكية المشتركة. | تغطية التنازل عن القسط: تُبقي الخطة سارية حتى إذا عطّلت أحداث الحياة غير المتوقعة المدفوعات. | تغطية التنازل عن القسط: تحمي استمرارية الخطة أثناء الاضطرابات الشخصية العامة. |
| هيكل القسط | التزامات دورية منتظمة تبدأ من حد أدنى أساسي قدره 400 دولار أمريكي شهريًا. | دفعة تمويل أولية واحدة تبدأ من حد أساسي قدره 15,000 دولار أمريكي. | حد أساسي واحد قدره 60,000 دولار أمريكي مقدمًا أو مقسم على 12 دفعة شهرية بقيمة 5,000 دولار أمريكي. | التزامات دورية منتظمة تبدأ من حد أدنى أساسي قدره 300 دولار أمريكي شهريًا. | التزامات دورية منتظمة تبدأ من حد أدنى أساسي قدره 500 دولار أمريكي شهريًا. |
| المرونة | منظمة بدرجة عالية؛ وتخضع طلبات السحب المبكر لقيود أو غرامات محددة. | مرتفعة؛ ويتيح تصميم القسط الواحد إضافة مبالغ لاحقة بسهولة في أي وقت. | مرتفعة؛ مع سحوبات قابلة للتخصيص، وإضافات مستقبلية حسب الحاجة، وإعادة توزيع تفاعلية للاستراتيجية. | منخفضة؛ إذ تقيّد الحواجز الهيكلية الوصول قبل التواريخ المستهدفة لفرض هدف الادخار. | متوسطة؛ تنطبق المعايير القياسية طويلة الأجل؛ وتعتمد بدرجة كبيرة على وجود احتياطي سيولة مسبق. |
| المؤشرات التنظيمية وعوامل الثقة | إطار منتج مرخّص من مصرف الإمارات العربية المتحدة المركزي. | إطار منتج مرخّص من مصرف الإمارات العربية المتحدة المركزي. | إطار منتج مرخّص من مصرف الإمارات العربية المتحدة المركزي. | إطار منتج مرخّص من مصرف الإمارات العربية المتحدة المركزي. | إطار منتج مرخّص من مصرف الإمارات العربية المتحدة المركزي. |
| نوع الأصل الاستثماري | متوسطة؛ تنطبق المعايير القياسية طويلة الأجل؛ وتعتمد بدرجة كبيرة على وجود احتياطي سيولة مسبق. | مجموعة صناديق Zurich المُدارة. | تشكيلة واسعة متعددة الأصول عبر صناديق عالمية مؤسسية. | تشكيلة واسعة متعددة الأصول عبر صناديق عالمية مؤسسية. | محفظة سوقية متنوعة تتوافق مع معايير المخاطر الفردية لدى المستشار. |
خطتك، مصممة خصيصاً لطفلك، بهذا الشكل

وفّر شهريًا أو كل ثلاثة أشهر أو نصف سنويًا أو سنويًا، بما يناسبك.
احمِ أحد الوالدين أو كليهما بموجب ميزة «حماية الأقساط المستقبلية» لتغطية العجز والتأمين على الحياة.
قم بإجراء دفعات إضافية فردية إذا احتجت إلى ذلك.
احصل على خطة مشتركة يكون فيها كلا الوالدين مالكَين للخطة.

استثمر مدخراتك. اكتشف صناديق زيورخ المخصصة السلبية المتاحة ضمن خطة الادخار للتعليم.
الأسئلة الشائعة
1. ما هي خطة زيورخ للادخار التعليمي (ESP)؟
تُعد خطة زيورخ للادخار التعليمي (ESP) حلاً ادخارياً منظماً للمدى المتوسط إلى الطويل، صُمم لمساعدة الآباء والأوصياء على بناء صندوق لتعليم أبنائهم الجامعي، سواء في دولة الإمارات العربية المتحدة أو في الخارج. وهي تجمع بين الادخار المنتظم وإمكانات نمو الاستثمار مع مزايا الحماية.
2. ما هو الحد الأدنى لمبلغ المساهمة؟
يبدأ الحد الأدنى للمساهمة المنتظمة من 400 دولار أمريكي شهرياً (أو ما يعادله بالعملات الأخرى المتاحة). ويمكن تقديم مساهمات أعلى، وقد يُوصى بها بحسب تكاليف التعليم المستهدفة ومدة الادخار التي تختارها.
3. ما هو الحد الأدنى لمدة الادخار؟
الحد الأدنى الموصى به لمدة الادخار هو خمس سنوات. ويمكنك اختيار مدة أطول بناءً على عمر طفلك، وتاريخ بدء الدراسة الجامعية المستهدف، وميزانيتك.
4. هل يمكنني فتح الخطة قبل ولادة طفلي؟
لا. لا يمكن إصدار خطة ESP إلا بعد ولادة الطفل، حيث يُسمّى الطفل كمستفيد في الوثيقة.
5. كيف يتم تحصيل رسوم المنتج؟
تُوزَّع رسوم هذه الخطة على مدة الوثيقة بدلاً من اقتطاعها بالكامل مقدماً. ويساعد ذلك على تخفيف أثر الرسوم على مدخراتك ويجعل هيكل التكاليف أكثر شفافية طوال مدة الخطة.
6. هل يمكنني إجراء دفعات إضافية بمبلغ مقطوع؟
نعم. بالإضافة إلى مساهماتك المنتظمة، يمكنك إجراء دفعات إضافية بمبلغ مقطوع (دفعة واحدة) في أي وقت (رهناً بالحد الأدنى لمبالغ الدفعات الإضافية). ويمكن أن تساعدك هذه الدفعات على تعزيز صندوق التعليم، على سبيل المثال عند حصولك على مكافآت أو مبالغ غير متوقعة.
7. ما جداول المساهمة المتاحة؟
يمكنك الاختيار من بين عدة وتيرات للدفع بما يناسب تدفقك النقدي، سواء كانت شهرية أو ربع سنوية أو نصف سنوية أو سنوية. ويمكنك تغيير الوتيرة لاحقاً إذا لزم الأمر، رهناً بشروط وأحكام الخطة.
8. هل يمكن أن يمتلك كلا الوالدين الوثيقة؟
نعم. يمكن إعداد الخطة بملكية مشتركة، مما يتيح تسمية كلا الوالدين (أو وصيين قانونيين) كمالكي وثيقة ومشمولين بموجب ميزة الحماية. وقد يدعم ذلك استمرارية الخطة بسلاسة أكبر إذا تعذر على أحد المالكين الاستمرار في إدارتها.
9. هل هذه الخطة متوافقة قانونياً في دولة الإمارات العربية المتحدة؟
نعم. نحن مرخّصون وخاضعون لرقابة مصرف الإمارات العربية المتحدة المركزي لتوزيع التأمين في دولة الإمارات العربية المتحدة. ويتم تقديم خطة زيورخ للادخار التعليمي وفقاً للوائح المحلية المعمول بها والرقابة التنظيمية.
10. ماذا يحدث إذا توفي أحد الوالدين المقيمين الوافدين في دولة الإمارات؟
إذا كانت الخطة تتضمن ميزة حماية الأقساط المستقبلية، فسوف نسدد المساهمات المجدولة المتبقية في الوثيقة إذا توفي الوالد المشمول بالتغطية (رهناً بشروط الوثيقة والاكتتاب). ويساعد ذلك على ضمان بقاء صندوق تعليم الطفل على المسار الصحيح، حتى إذا لم يعد الوالد قادراً على السداد.
تسري شروط الأهلية وحدود التغطية والأحكام. ويمكن للمستشار المالي شرح الشروط الدقيقة الخاصة بوثيقتك.
11. متى يمكن للطالب الدولي الوصول إلى الأموال؟
عادةً ما يحصل الطفل المستفيد على إمكانية الوصول المباشر إلى أموال التعليم عند بلوغه سن 18 عاماً تقريباً، وهو العمر الذي يبدأ فيه عادةً الدراسة الجامعية. ويمكن هيكلة المنفعة لتوفير مبلغ مقطوع عند بدء الجامعة أو سحوبات منتظمة (مثل سنوياً أو لكل فصل دراسي) للمساعدة في تغطية الرسوم الدراسية وتكاليف المعيشة.
12. هل يمكنني سحب الأموال إذا انتقلت بعيداً عن دبي؟
نعم، ولكن قد تؤدي السحوبات المبكرة أو التصفية الكاملة قبل نهاية المدة إلى فرض غرامات، وتقليل قيمة استثمارك، وإلغاء بعض المزايا طويلة الأجل. وفي كثير من الحالات، يمكنك بدلاً من ذلك مواصلة الخطة من الخارج؛ ويمكن للمستشار المالي شرح خياراتك إذا انتقلت.
13. ما خيارات الأصول الاستثمارية المتاحة؟
تُستثمر مساهماتك في صناديق زيورخ المخصصة السلبية التي تختارها. ويمكن لمستشارك مساعدتك في اختيار توزيع مناسب للصناديق ومراجعته بمرور الوقت.
14. كيف يتم تقدير تكاليف الجامعات العالمية والدولية؟
في زيورخ، نستخدم أداة رقمية لتخطيط التعليم تقدّر تكاليف الرسوم الدراسية والمعيشة المستقبلية (بما في ذلك التضخم المحلي) للبلد الذي تختاره، وتحسب مقدار ما قد تحتاج إلى ادخاره لتحقيق هدف تمويل التعليم.
15. كيف أتواصل مع مستشار في دبي؟
اتصل على: 800 ZURICH (800 987424) داخل دولة الإمارات العربية المتحدة، أو يمكنك زيارة موقعنا الإلكتروني وطلب معاودة الاتصال أو تحديد موعد مع مستشار مرخّص في دبي.
فهم تكلفة التعليم
انقر على البلد لمعرفة التكاليف الحالية للدورات الجامعية ونفقات المعيشة.
بلد التعليم | أستراليا |
|---|---|
| الرسوم الدراسية السنوية + نفقات المعيشة | $57,379.33 |
| إجمالي تكلفة درجة البكالوريوس + نفقات المعيشة | $172,138.00 |
| معدل التضخم % | 2.77% |

تهدف الرسوم التعليمية التقديرية ومعدلات التضخم المقدمة إلى منحك فهماً للتكاليف الحالية للتعليم في البلد المحدد، وقد تتغير بمرور الوقت.
يمكن لمستشار زيورخ مساعدتك في إعداد خطة ادخار تعليم مخصصة لطفلك.
لنبدأ الآن
اترك بيانات التواصل الخاصة بك وسيتواصل معك أحد مستشاري Zurich المخصصين.
يمكنك أيضاً التواصل معنا عبر
ZurichAdvisoryNetwork@zurich.com
800 ZURICH
من الإثنين إلى الجمعة، من 8 صباحاً إلى 5 مساءً
لكل شخص أهداف مختلفة. نريد مساعدتك على الادخار لتحقيق أهدافك.
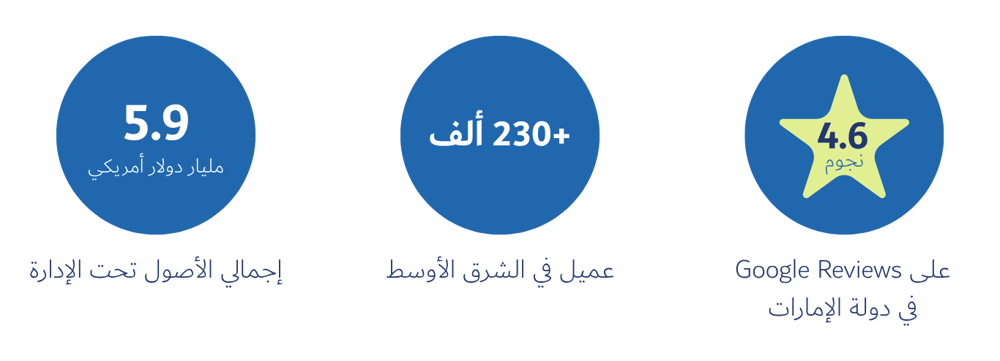
المصدر: استنادًا إلى البيانات الداخلية لشركة زيورخ اعتبارًا من أبريل 2024.